Available in US
Diez operadores con licencia DGOJ aceptan hoy Paysafecard en las casas de apuestas españolas: Bet365, Bwin, Luckia, Codere, Sportium, William Hill, Betsson, Interwetten, DAZN Bet y 888sport. Se deposita desde 5 € en la mayoría de ellos, con tope duro de 100 € por cupón, y ninguno permite cobrar por esa misma vía. Para sacar el dinero hace falta un segundo medio verificado —PayPal, Bizum, tarjeta o transferencia—, de modo que el anonimato del cupón se rompe en cuanto se gana.
Ahí está la trampa que rara vez se cuenta. El PIN de 16 dígitos sirve para entrar; para salir, no. Y el coste real —comisión de mantenimiento sobre el saldo olvidado, cuota peor en los operadores de segunda fila, valor recortado del freebet frente al nominal del banner— se lleva buena parte de la ventaja si el jugador no arma la operación con cabeza desde el primer depósito.
Una apuesta con Paysafecard empieza siempre lejos del banco: se paga en efectivo un cupón de importe cerrado en un punto de venta físico, se recibe un PIN de 16 dígitos y ese PIN se introduce en la casilla de depósito del operador. Nada de tarjeta, nada de extracto, ningún apunte en la cuenta corriente que delate el movimiento. El dinero pasa del bolsillo al saldo de juego sin rastro bancario, y ese rasgo es el que mantiene vivo el método en el mercado español pese a sus limitaciones.
En el circuito regulado, diez casas con licencia DGOJ admiten el cupón como vía de ingreso, con un mínimo habitual de 5 € y un tope duro de 100 € por PIN fijado por el propio emisor. Quien quiera meter 300 € tiene que comprar tres cupones, encadenar tres depósitos y asumir tres operaciones separadas, porque no existe un cupón de importe mayor ni una vía oficial para sumar dos PINs en un mismo ingreso. El diseño empuja al ticket pequeño y frecuente, no al depósito grande de una sola vez.
La otra cara del método es más incómoda y hay que decirla pronto. Se entra, no se sale. Ningún operador con licencia DGOJ devuelve las ganancias al cupón, por la sencilla razón de que la ficha prepago no admite abonos hacia el usuario final. Sacar el dinero exige registrar un segundo método verificado a nombre del titular de la cuenta —PayPal, Bizum, tarjeta o transferencia bancaria—, con lo que la discreción del ingreso desaparece en cuanto llega el primer pago al banco.
Vale la pena precisar hasta dónde llega el anonimato del método. El PIN oculta el origen del dinero frente al operador, pero la cuenta de juego sigue sometida al régimen ordinario de la DGOJ: verificación de identidad del titular, comprobación de mayoría de edad y control de límites por franja etaria. La casa sabe quién apuesta; lo que no sabe es de qué cuenta bancaria salió el importe apostado. Anonimato de pago, no anonimato de jugador.
De ese cuadro sale el uso razonable del cupón y también su límite natural. Para el apostante que ingresa cantidades modestas, quiere separar el ocio de sus finanzas domésticas y prefiere no dejar apuntes en el extracto, Paysafecard cumple su función sin complicaciones. Para quien gira volúmenes altos, encadena depósitos semanales o busca cobrar rápido, el tope de 100 €, la comisión de mantenimiento del saldo residual y la obligación de armar un segundo método hacen que el ahorro en discreción se pague en tiempo, en cuota y en coste operativo.
Funciona como dinero en efectivo digitalizado: el cupón se compra por adelantado, el PIN sustituye al dato bancario en la casilla de ingreso y la operación queda cerrada al instante, sin posibilidad de retrocesión ni devolución. Para la casa es un depósito confirmado; para el jugador, un ingreso sin extracto que lo delate.
El listado vigente de apuestas que aceptan Paysafecard en el mercado español cabe en diez nombres, y el orden en que aparecen aquí no es alfabético: refleja el peso combinado de licencia, cuota, velocidad de retirada por el segundo método y transparencia del bono. Todos están supervisados por la Dirección General de Ordenación del Juego, todos aceptan el cupón desde 5 € o 10 € según casa, y ninguno permite retirar por esa misma vía.
Antes de entrar en cada ficha conviene fijar un dato que muchas listas de la competencia siguen ignorando. Marathonbet cerró en España el 31 de julio de 2025 y ya no forma parte del listado de operadores con licencia DGOJ; las guías que lo siguen citando entre las casas de apuestas que aceptan Paysafecard están desactualizadas y llevan al jugador a una web que ya no puede admitir depósitos legales desde territorio español.
La tabla siguiente reúne los seis datos que deciden si una casa merece el depósito por cupón: licencia, mínimo aceptado con Paysafecard, la vía más rápida para sacar el dinero, el bono real y el rasgo que la distingue del resto. Sirve para elegir por criterio, no por banner.
| Operador | Licencia | Depósito mín. Paysafecard | Retiro más rápido | Bono | Rasgo diferencial |
|---|---|---|---|---|---|
| Bet365 | DGOJ | 5 € | E-wallets inmediato–4 h | Sin bono los primeros 30 días | Profundidad de mercado en directo |
| Bwin | DGOJ | 5 € | Visa Direct ~4 h | 100 % hasta 100 € tras 30 días | Patrocinios en LaLiga |
| Luckia | DGOJ | 5 € | PayPal ~24 h | Freebet hasta 200 € | Recarga y retirada en salones |
| Codere | DGOJ | 10 € | Transferencia inmediata 2 min | 100 % hasta 200 € | Retirada en dos minutos |
| Sportium | DGOJ | 10 € | PayPal 24–72 h | 100 % primer y segundo depósito, hasta 200 € | Integración con locales físicos |
| William Hill | DGOJ | 10 € | PayPal <24 h | Freebet 100 % hasta 100 € | Hípica y golf de herencia británica |
| Betsson | DGOJ | 5 € | Skrill y PayPal instantáneo | Sin bono los primeros 30 días | Esports y ligas nórdicas |
| Interwetten | DGOJ | 10 € | E-wallets 24–72 h | Apuesta sin riesgo hasta 50 € | Ciclismo, pádel y nicho austríaco |
| DAZN Bet | DGOJ | 10 € | Skrill y PayPal hasta 72 h | Hasta 200 € en freebet + 1 mes DAZN | Freebet convertible en suscripción |
| 888sport | DGOJ | 10 € | E-wallets 2–3 días | Freebet variable tras 30 días | Matriz evoke plc, gemelo de William Hill |
La foto conjunta desmonta dos ideas muy repetidas. La primera, que Paysafecard convierte a todas las casas en equivalentes: el mínimo aceptado se divide en dos bloques —5 € en Bet365, Bwin, Luckia y Betsson; 10 € en el resto— y el tiempo de retirada por el método alternativo va de dos minutos en Codere a ocho días en 888sport, casi dos órdenes de magnitud. La segunda, que el bono es una cifra: la norma DGOJ impide ofrecerlo durante los 30 días posteriores al registro, así que las casas que lo anuncian a bombo y platillo lo aplican con esa espera de por medio.
Bet365 opera en España a través de Hillside (Spain New Media) Plc con licencia DGOJ y matriz en Stoke-on-Trent, controlada por la familia Coates. El depósito con Paysafecard arranca desde 5 €, la apuesta mínima cae hasta 0,10 € y el margen en el 1×2 de LaLiga y Premier se mueve en la banda del 4–5 %, la más ajustada del listado. La retirada por e-wallet queda entre inmediato y 4 h; con tarjeta, de 1 a 5 días hábiles.
La combinación de liquidez alta, Cash Out que rara vez se cierra en directo y streaming gratuito con saldo o apuesta activa convierte a Bet365 en la referencia para el jugador que apuesta cifras medias y quiere el mejor precio por cuota. El reverso está documentado: limitación de cuentas ganadoras a escala global y verificación KYC estricta antes del primer retiro. Quien entra con cupón anónimo debe asumir que ese anonimato termina en cuanto pide el primer pago.
Bwin, con licencia DGOJ nº 6-11/GA/N0461246A/SGR, pertenece a Entain plc a través de su filial vienesa Bwin Interactive Entertainment AG y arrastra actividad regulada en España desde 2012. El cupón entra desde 5 €, la apuesta mínima es de 0,10 € y el margen en LaLiga ronda el 5 %, un escalón por encima de Bet365 pero por debajo del pelotón medio. La retirada por Visa Direct se cierra en unas 4 h; PayPal y Paysafecard, hasta 12 h.
El «100 % de tu primer depósito hasta 100 € en cashback» sólo aparece pasados los 30 días de registro, con rollover y KYC completa: es dinero real, no premio inmediato. El diferencial visible del operador son los patrocinios de Real Madrid y Atlético, útiles para el seguidor habitual de LaLiga, y su punto flaco es una interfaz sobrecargada de banners promocionales que confunde al jugador nuevo.
Luckia es gallega, con sede en A Coruña, negocio presencial desde 1976 y licencia DGOJ para el canal online. Acepta Paysafecard, tarjeta y Bizum desde 5 €, con apuesta mínima de 0,10 € y retirada por PayPal en torno a 24 h. El bono de bienvenida —apuesta gratis de hasta 200 € tras un primer depósito de 10 €— exige cuota mínima 1,50 y se libera en 30 días.
Su rasgo propio no está en la cuota: el margen del 6–7 % en LaLiga la deja por detrás de Bet365 y Bwin. Está en la red de salones físicos, donde el jugador puede depositar y retirar en efectivo. Encaja con el mismo perfil que compra el cupón Paysafecard en el estanco o el bazar de la esquina. Quien busque profundidad en ligas menores encontrará una oferta más corta que la de los operadores globales.
Codere Online Luxembourg S.A., parte del grupo madrileño Codere y cotizada en Nasdaq, opera con licencia DGOJ nº 22511/GNA86346038/SGR. Paysafecard exige aquí un mínimo de 10 € —la transferencia bancaria baja a 1 €— y el bono de bienvenida entrega el 100 % del primer depósito hasta 200 €, con cuota mínima 1,50 y validez de 30 días. El reintegro por transferencia inmediata se cierra en dos minutos; PayPal, en unas 8 h.
Dos minutos es el dato que separa a Codere del resto. En un listado donde la media de retirada por tarjeta ronda los tres días, sacar el saldo por transferencia en el tiempo de un café constituye el único argumento sólido a favor del operador frente a Bet365 o Bwin, que baten a Codere en precio de cuota. El margen del 6–8 % en LaLiga y la app móvil en inglés en algunas versiones marcan el techo del producto.
Sportium Apuestas Digital S.A.U. pertenece al Grupo CIRSA de Terrassa y opera con doble licencia DGOJ (general 23-11/GA1A65640252/SGR y apuestas 27-11/ADC/A65640252/SGR). Depósito mínimo de 10 € por cupón, apuesta desde 0,10 € y un bono en dos tramos —100 % del primer y segundo depósito, hasta 100 € cada uno— con rollover a cuota mínima 1,50 en 30 días. El cobro por transferencia puede alargarse hasta 5 días hábiles.
El punto débil está a la vista: sin app Android nativa —la app se retiró de Google Play y obliga a jugar desde web— y con margen del 6–7 %, Sportium pierde el pulso técnico frente a Bet365 y Bwin. El fuerte son los patrocinios de Atlético y Sevilla y la integración con los locales físicos del grupo. El bono excluye Neteller, Skrill y apuestas cerradas con Cash Out; leer la letra pequeña antes de reclamar ahorra discusiones.
William Hill llega a España a través de WHG Spain PLC, filial madrileña de evoke plc (antes 888 Holdings), con negocio histórico desde 1934 en Reino Unido y licencia DGOJ vigente. Paysafecard desde 10 €, retirada por PayPal en menos de 24 h y transferencia bancaria más lenta. El bono de bienvenida es un 100 % del primer depósito hasta 100 € en apuesta gratis, con cuota mínima 1,50 para liberarla.
El margen del 5–6 % en LaLiga y Premier deja al operador en la parte alta de la tabla en precio. Su rasgo distintivo, sin embargo, está fuera del fútbol: la herencia británica en hípica y golf da una profundidad de mercado que Codere o Sportium no cubren. La contrapartida es un catálogo promocional más plano y menos ruido semanal para el jugador acostumbrado a cazar bonos.
Betsson AB, cotizada en Nasdaq Estocolmo y con seis décadas a la espalda, aterrizó en el mercado regulado español en 2018 con licencia DGOJ nº 260/ADC/1051 operada por Premiere Megaplex PLC. Acepta Paysafecard desde 5 €, la retirada por Skrill o PayPal se cierra al instante y el margen del 5–6 % en LaLiga la sitúa cerca del grupo de cabeza en precio.
Falta uno, sobra otro. Falta app nativa —sólo web responsive— y falta streaming en la variante española del sitio. Sobra catálogo de esports (CS2, LoL, Dota 2, Valorant) y de ligas nórdicas de nicho, donde el margen sube pero la oferta es difícil de igualar en el resto del listado. Encaja con el jugador que apuesta desde escritorio y busca mercados que Bet365 no cubre con la misma profundidad.
Interwetten Gaming Ltd está domiciliada en Malta pero es la marca online del grupo austríaco fundado en Viena en 1990, con licencia DGOJ desde 2013. Depósito mínimo 10 €, apuesta desde 0,50 € —un escalón por encima de la media del listado— y una promoción de bienvenida singular: primera apuesta sin riesgo hasta 50 €, rollover x2 con cuota mínima 1,20 en 30 días, con el reembolso abonado como freebet, no como saldo retirable.
La cuota decente en ciclismo, pádel y deportes de nicho austríaco es donde Interwetten defiende su hueco frente a operadores con más publicidad. Fuera de ahí, el margen del 6–7 % en LaLiga no aporta ventaja, y el bono queda ajustado si se compara con los 200 € de Luckia o Codere. Cuota mejorada en partidos seleccionados y Bet Builder disponible cierran una oferta correcta, sin brillo.
DAZN Bet arrancó en 2022 como extensión del ecosistema de streaming DAZN Group, con sede en Londres y licencia DGOJ nº GA/2018/015. El depósito general parte de 5 €, pero Paysafecard exige 10 €. Retirada por Skrill o PayPal en hasta 72 h y bono de bienvenida de hasta 200 € en apuesta gratis más un mes de DAZN Fútbol, con cuota mínima 1,50 y plazo de siete días para liberar el freebet.
El diferencial es único en el listado: la suscripción a DAZN incluida junto al freebet permite que el bono pague, literalmente, el acceso a los partidos que el jugador va a apostar. La otra cara son la ausencia de esports e hípica en el catálogo y un streaming que dentro de la propia app exige la suscripción DAZN aparte, no incluida. Siete días para liberar la apuesta gratis es un plazo corto que conviene medir antes de aceptar el bono.
888sport comparte matriz y licencia con William Hill —ambos operan bajo WHG Spain PLC de evoke plc— y acepta Paysafecard desde 10 €. La retirada por e-wallet tarda de 2 a 3 días, la tarjeta y Apple Pay hasta 6 días, y la transferencia bancaria puede llegar a 8 días hábiles. Comisión del 0 %, con límite de 600 €/día en pagos.
La promoción se libera pasados los 30 días desde el registro, con freebet a partir de 10 € apostados a cuota mínima 1,50 y cifra variable por temporada. El catálogo es prácticamente idéntico al de William Hill —fútbol, tenis, baloncesto, hípica, rugby, dardos, esports— con margen del 5–6 % en LaLiga y las mismas cifras de fiabilidad. Para el jugador que ya conoce a William Hill, 888sport no aporta un motivo fuerte para saltar de una marca a la otra.
Diez casas con licencia DGOJ vigente: Bet365, Bwin, Luckia, Codere, Sportium, William Hill, Betsson, Interwetten, DAZN Bet y 888sport. Marathonbet salió del mercado español el 31 de julio de 2025 y no cuenta. Antes de registrarse, conviene contrastar la licencia activa en el registro público del regulador y no fiarse del sello impreso en la web del operador.
Con la licencia contrastada, la mecánica cotidiana de una página de apuestas con Paysafecard tiene una forma muy concreta y distinta a la de PayPal, Bizum o tarjeta. El cupón sirve para meter dinero, y solo para eso. Toda la salida del saldo —premios, devoluciones, cierres de cuenta— va por un carril diferente, y ese carril conviene abrirlo antes de necesitarlo, no la tarde del cobro. Quien no lo prepara descubre demasiado tarde que su ganancia está atrapada detrás de una verificación pendiente.
El PIN de 16 dígitos acredita el depósito en segundos y el saldo queda disponible casi al instante. Hasta ahí llega la simetría. Ninguno de los diez operadores citados —Bet365, Bwin, Luckia, Codere, Sportium, William Hill, Betsson, Interwetten, DAZN Bet o 888sport— permite devolver el dinero al mismo cupón. Para retirar, el jugador debe tener registrado y verificado un segundo método a su nombre: PayPal, Bizum, tarjeta o transferencia bancaria. Sin ese paso previo, la ganancia se queda dentro del monedero del operador esperando documentación.
Los tiempos del carril de salida marcan la diferencia real entre operadores. PayPal en Codere se resuelve en torno a 8 h desde que el equipo antifraude aprueba la retirada. Bizum, donde el operador lo ofrece, suele cerrarse el mismo día hábil. La tarjeta se mueve en la banda de 24–72 h, con dependencia del emisor. Por transferencia bancaria, Sportium puede estirar el pago hasta 5 días hábiles, un plazo que convierte una ganancia del sábado en un ingreso del viernes siguiente. El cupón entra en un minuto; el dinero sale cuando lo permite el otro método.
El Real Decreto 176/2023 fija dos umbrales de juego intensivo que activan protecciones adicionales sobre el jugador: 601 €/semana en mayores de 25 años y 201 €/semana en la franja de 18 a 25. Ese es el marco. El tope técnico de Paysafecard, 100 € por cupón, funciona como cortafuegos físico frente a esas cifras: para acercarse al primer umbral hay que comprar seis o más cupones a la semana; para tocar el segundo, ya bastan tres.
Ese roce con el mostrador —físico o digital— tiene efecto disuasorio, y ahí reside una de las pocas ventajas objetivas del método frente a sus alternativos. Bizum y la tarjeta ejecutan cargas de 300 o 500 € con dos toques en el móvil, sin que la fricción actúe como aviso. Con Paysafecard hace falta un gesto repetido, y ese gesto es información para el propio apostante sobre cuánto está moviendo en una semana. La contrapartida resulta obvia: quien quiere jugar volúmenes altos por cupón acaba pagando el cortafuegos con horas de gestión y con la comisión residual que erosiona los saldos no consumidos.
Elegir entre las casas de apuestas con Paysafecard fiables no es cuestión del logotipo del cupón en el pie de página. Diez operadores con licencia DGOJ lo aceptan hoy, y la diferencia entre uno y otro no está en si admiten Paysafecard —eso ya está resuelto— sino en dos variables que el jugador paga en euros contantes: la solidez del operador detrás del sello y el precio de la cuota que ofrece cada semana. Ambas se pueden medir sin creerse el marketing.
Verificar la licencia antes que el bono es el primer reflejo del apostante experimentado. La DGOJ publica un registro con el número exacto asignado a cada operador, y ese es el filtro inicial: si el número no aparece en la web o no coincide con la razón social que firma los términos y condiciones, no hay supervisión que valga. Bet365 opera aquí como Hillside (Spain New Media) Plc; Bwin figura con la licencia 6-11/GA/N0461246A/SGR; Codere lleva la 22511/GNA86346038/SGR; Sportium duplica matrícula porque separa la general de la específica de apuestas; Betsson trabaja bajo Premiere Megaplex PLC con la 260/ADC/1051; DAZN Bet se apoya en la GA/2018/015; William Hill despacha desde Madrid como WHG Spain PLC. Son datos públicos, contrastables en minutos, y su ausencia en el pie de página debería bastar para cerrar la pestaña.
Comprobado el número, la mirada se traslada al comportamiento. Un operador fiable paga las retiradas en los plazos que anuncia y no reabre la verificación KYC cada vez que el saldo sube, ofrece atención al cliente en horario amplio y en castellano, y publica de forma visible los límites de depósito y la autoexclusión que exige el marco español. Ninguno de esos rasgos aparece en un banner de bienvenida, y ninguno se deduce del logo de Paysafecard en la caja. Se detectan en la letra pequeña, en la sección de ayuda y en la conducta del servicio cuando llega el primer problema real.
Detrás de cada cuota se esconde una comisión implícita: el margen —overround en la jerga anglosajona—, que el operador aplica ajustando los precios por debajo de las probabilidades reales. Se calcula sumando los inversos de las tres cuotas de un 1×2 y restando la unidad; cuanto más alto, más caro sale apostar. En la liga con más volumen del mercado español, LaLiga, la diferencia se ve a simple vista entre los operadores del listado que aceptan Paysafecard como método de depósito, y la horquilla observada sobre el mercado principal reparte a los seis operadores con datos comparables en dos grupos separados por al menos dos puntos porcentuales.
| Operador | Margen en 1×2 de LaLiga |
|---|---|
| Bet365 | 4–5 % |
| Bwin | 4–5 % |
| Sportium | 6–8 % |
| Codere | 6–8 % |
| Luckia | 6–8 % |
| Interwetten | 6–8 % |
La lectura es directa: sobre 100 € girados en una jornada, la brecha entre el 4–5 % de Bet365 o Bwin y el 6–8 % de Sportium, Codere, Luckia e Interwetten deja entre 2 y 3 € más de sobreprecio por vuelta en el segundo grupo. El margen manda. Con Paysafecard como misma puerta de entrada en todos ellos, el método de pago no cambia el precio del producto, lo cambia el operador. Un apostante que rota 500 € semanales en cuotas de LaLiga paga en el bloque caro entre 10 y 15 € más por semana que en el barato, y esa diferencia acumulada anula cualquier apuesta gratis nominal de 10 o 20 € que ese bloque caro pueda ofrecer como incentivo de bienvenida.
En mercados exóticos, en directo y en ligas de menor volumen, el margen se ensancha, y hasta Bet365 y Bwin suben ahí la comisión implícita. Pero el escaparate principal —el 1×2 de LaLiga en la previa— es donde el operador se retrata, y donde la comparación tiene sentido para el jugador que apuesta con frecuencia. Elegir por la cuota, no por el banner, es la única forma de que el ahorro sea real y no una promesa recuperable en la letra pequeña de un bono con rollover.
Contrastar el número de licencia en el registro público de la DGOJ y verificar que la razón social coincide con la que firma los términos y condiciones son los dos primeros pasos. Después conviene comprobar que la caja publica los límites de juego, la autoexclusión y los canales de atención en castellano antes de depositar.
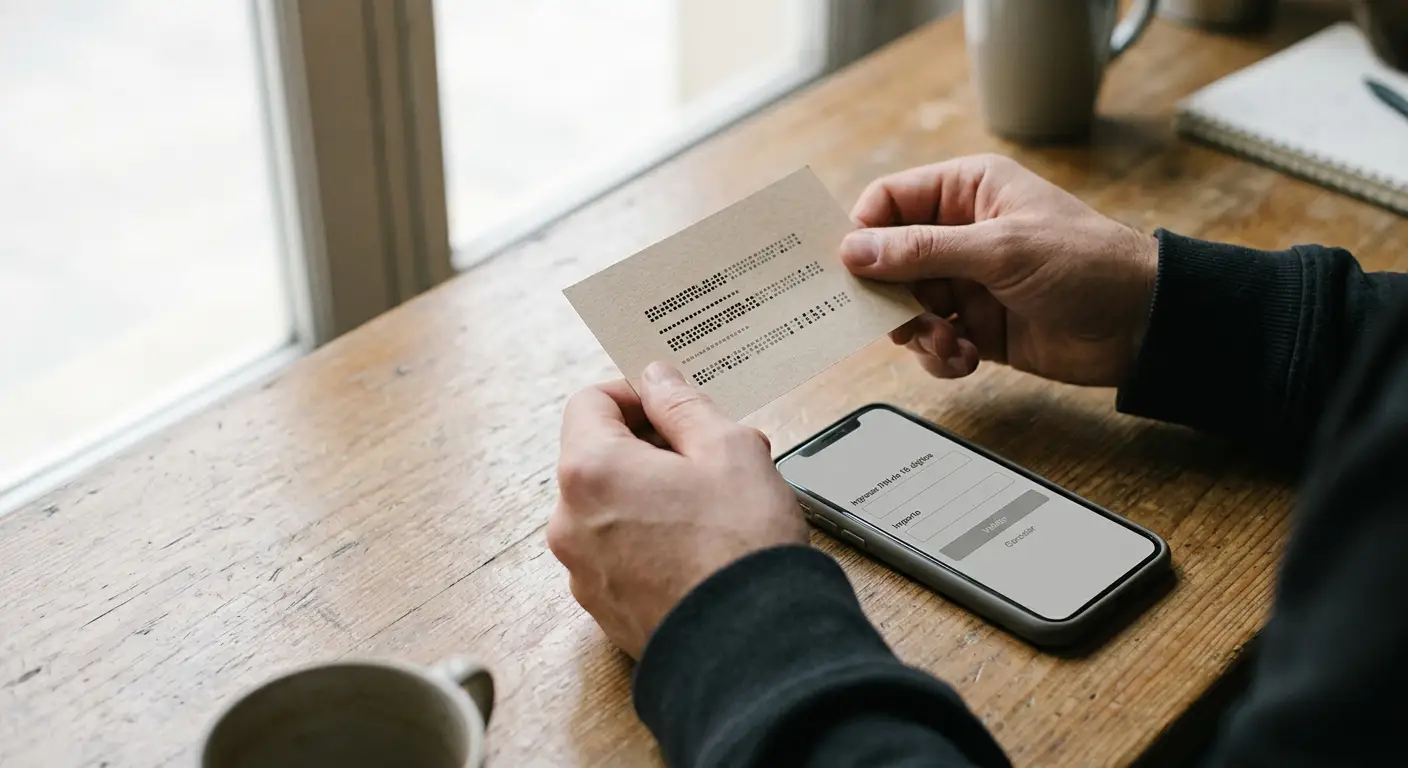
Pagar apuestas con Paysafecard es, en la práctica, una operación en dos tiempos: primero se compra el cupón en un punto físico o en la propia web del emisor y después se canjea su PIN dentro de la caja del operador. Nada del proceso pasa por una cuenta bancaria del apostante, y ahí reside el atractivo original del método: el operador ve un ingreso identificado —el jugador está verificado por la DGOJ, como en cualquier alta— pero el origen del dinero queda fuera de su vista.
El PIN son dieciséis dígitos. Se introduce en la sección de depósito del operador, tras elegir Paysafecard como método y confirmar el importe. El mínimo aceptado en la mayoría de las casas del listado arranca en 5 €, aunque algunas suben ese suelo, y el techo por cupón es siempre de 100 € por la propia arquitectura del sistema. Si el apostante quiere ingresar 250 € en una sola sesión, canjea tres cupones distintos: no existe un cupón único de esa cifra, y agrupar dos códigos en una misma pantalla es una función que no todas las cajas ofrecen.
Un depósito de 5 € con Paysafecard tarda lo que tarda la caja del operador en refrescar, normalmente segundos. No hay periodo de retención ni pending pago típico de otros medios. A cambio, la casa registra ese ingreso como asociado a un método no reembolsable: cuando el jugador pida retirar, la caja obligará a designar otra vía verificada. Esa es la razón por la que el registro con Paysafecard va acompañado, en la práctica, del alta de una tarjeta, una cuenta PayPal o una transferencia a nombre del titular antes de la primera retirada.
Los 100 € cargados en un cupón de Paysafecard llegan íntegros al operador. Ni la casa ni el emisor cobran comisión por el ingreso en sí, y esa es la parte limpia del método. El problema aparece en el saldo residual: si el jugador compra un cupón de 100 €, deposita 90 € y deja 10 € sin usar, el emisor aplica una comisión de mantenimiento de 3 € al mes desde el segundo mes de inactividad, que sube a 5 € al mes a partir del mes trece. Un cupón olvidado durante un año pierde alrededor de 33 € por esa vía, y a los dos años el saldo residual está prácticamente evaporado. PayPal, Bizum o una tarjeta bancaria no aplican nada equivalente: el dinero no utilizado sigue disponible sin coste.
La comparación con los otros tres métodos de la caja se lee mejor en cuadro. No todos publican los mismos límites por operador, así que las casillas de mínimo y tope reflejan lo que fija cada casa en su ficha de pagos y lo que impone el propio medio.
| Método | Depósito mínimo | Tope por operación | Comisiones | Permite retirar | Velocidad depósito | Anonimato |
|---|---|---|---|---|---|---|
| Paysafecard | desde 5 € | 100 € por cupón | sin comisión de ingreso; mantenimiento 3 €/mes desde mes 2 y 5 €/mes desde mes 13 | no | instantáneo | sí |
| PayPal | según operador | según operador | sin comisión de mantenimiento | sí | instantáneo en el ingreso | no |
| Bizum | según operador | según operador | sin comisión de mantenimiento | sí | instantáneo | no |
| Tarjeta | según operador | según operador | sin comisión de mantenimiento | sí | instantáneo | no |
Lo que revela el cuadro es que Paysafecard cobra dos precios distintos. Uno visible —el tope de 100 € que obliga a fraccionar los ingresos altos— y otro invisible, la comisión de mantenimiento del saldo sobrante, que solo golpea a quien no consume el cupón entero de una sentada. En depósitos justos de 5, 10 o 20 € donde se gasta todo, el coste real coincide con el nominal. En cupones grandes con puntas de saldo residual, la tarjeta o Bizum salen más baratos.
No. Ninguno de los diez operadores DGOJ que aceptan el cupón para depositar habilita Paysafecard como vía de retirada, porque el propio medio no admite reembolsos hacia el código de origen. La caja obliga a designar un segundo método a nombre del titular —tarjeta, Bizum, PayPal o transferencia— antes de tramitar cualquier salida de dinero.
Las casas del listado no aplican recargo por el ingreso: los 100 € del cupón llegan íntegros al saldo de juego. La comisión que sí golpea es la de mantenimiento del emisor sobre el saldo no consumido, 3 € al mes desde el segundo mes y 5 € desde el decimotercero, un coste ajeno al operador que otros métodos no imponen.
Un cupón de 100 € entra igual en un mercado de LaLiga que en uno de Counter-Strike, pero el catálogo detrás de esa puerta no es el mismo. El fútbol es el terreno donde las apuestas de fútbol con Paysafecard rinden sin fricciones: cobertura completa, cuotas comparables, mercados live. Los esports caben en el saldo, aunque con un catálogo más corto y menos consistente entre operadores del listado.
Los diez operadores con licencia DGOJ cubren LaLiga jornada a jornada, con el 1×2, hándicaps asiáticos, totales de goles, córners, tarjetas y combinada. Bet365 y Bwin ajustan el margen a la banda del 4–5 %, mientras que Sportium, Codere, Luckia e Interwetten se mueven entre el 6 % y el 8 %; el mismo cupón compra menos valor en unos que en otros. La Champions y las grandes ligas europeas entran en las mismas condiciones, y las selecciones nacionales aparecen cuando hay ventana internacional.
Al ingresar por Paysafecard nada cambia respecto al catálogo. El PIN acredita saldo y ese saldo apuesta como cualquier otro. La restricción real no viene del método, viene del operador: quien cierra mercados o retrasa la publicación de cuotas seguirá haciéndolo se cobre por cupón, por Bizum o por tarjeta. Conviene contrastar los mercados abiertos para un mismo partido antes de fijar el operador de cabecera, porque dos puntos porcentuales de diferencia en el margen sostenidos durante una temporada pesan más que cualquier bono de bienvenida.
Los esports caben en el saldo Paysafecard, aunque con matices. Las casas DGOJ que trabajan esports concentran su oferta en CS, League of Legends, Dota 2 y Valorant, con mercados de ganador de mapa, hándicap de rondas y totales, y bastante menos surtido en franjas horarias asiáticas o torneos regionales. La cobertura varía por operador y por semana, y suele apoyarse en las marcas con mayor músculo de trading en directo dentro del listado.
Fuera del perímetro DGOJ vive otra cosa. Las páginas de apuestas CS Paysafecard que anuncian ingresos con cupón y pago en skins operan sin licencia española: no aplican los límites de depósito del Real Decreto 176/2023, no exigen verificación de identidad seria y no dejan vía de reclamación ante el regulador. Allí no hay retorno.
Del listado, los operadores con equipo de trading en directo abren mercados de CS, League of Legends, Dota 2 y Valorant, con oferta variable según el calendario competitivo. El depósito con Paysafecard funciona igual en esports que en fútbol: mismo PIN, mismo tope de 100 € por cupón, misma imposibilidad de retirar por ese canal.
El banner promete cien euros. La aritmética entrega la mitad. Esta es la estructura habitual de las apuestas gratis Paysafecard en los operadores DGOJ del listado: un freebet nominal de hasta 100 €, cuota mínima de liberación 1,50 y, sobre todo, sin reembolso del importe apostado. Cuando el cupón bonificado no devuelve el stake al ganar —la casa se lo queda aunque el pronóstico acierte—, el valor esperado ya nace recortado, y ese recorte no es letra pequeña: es la definición del producto.
Para verlo con los números encima de la mesa conviene desmontar la cuenta paso a paso, con la cuota mínima que imponen la mayoría de operadores y con una cuota media de mercado que refleje mejor el uso real.
Nominal del freebet: 100 €. Cuota mínima de liberación exigida en la promoción: 1,50. Modalidad sin reembolso del importe apostado, que es la habitual en el mercado español.
Ganancia bruta si el pronóstico entra a cuota 1,50: 100 × 1,50 = 150 €. Al no reembolsarse el importe, al saldo real llegan 150 − 100 = 50 €.
Valor esperado del cupón: 100 × (1,50 − 1) = 50 €. La mitad exacta de la cifra impresa en el banner.
Si el jugador liga la apuesta a cuota media de mercado 1,80, el rendimiento sube: 100 × (1,80 − 1) = 80 €. Mejor cifra, menor probabilidad de acierto: la cuota más alta paga más y entra menos veces.
De ese cálculo se sigue lo que muchos usuarios descubren solo cuando revisan el ticket ganado. Una cuota de 1,50 devuelve 50 € netos sobre 100 € nominales; empujar el pronóstico hasta 1,80 sitúa el retorno en unos 80 €, más cerca del valor anunciado pero exigiendo un acierto menos probable. La casa no engaña, sencillamente etiqueta como «100 €» un instrumento que estadísticamente vale la mitad, y la elección de la cuota traslada la decisión al jugador sin cambiar el marco.
El otro filtro es el reloj. Los plazos de liberación en el listado se mueven entre los 7 y los 30 días según operador —Bwin, DAZN Bet y Luckia ilustran el rango completo—, y una apuesta gratis no consumida en ventana no se prorroga: caduca a saldo cero. El jugador que deposita con Paysafecard, verifica su segundo método de retirada y aún así deja el freebet olvidado en la cuenta, sencillamente lo pierde. No es un coste explícito, pero baja el valor esperado real del bono por debajo del papel: un cupón que caduca sin uso vale exactamente 0 €, y ese caso ocurre.
Queda una asimetría propia del método. La ganancia neta del freebet aterriza en el saldo del operador como dinero de retirada, no como Paysafecard: para sacar esos 50 u 80 € reales hace falta el segundo canal verificado, sea PayPal, Bizum, tarjeta o transferencia. Paysafecard abre la puerta al bono, pero no la cierra. Sumado el coste de mantenimiento del cupón si queda saldo residual, la promoción rinde limpia solo cuando el jugador cuadra tres cosas a la vez: depósito íntegro consumido, freebet colocado dentro de la ventana y retirada canalizada por el método correcto.
Un freebet nominal de 100 € a cuota mínima 1,50 y sin reembolso del importe rinde 50 € de valor esperado; a cuota media 1,80 sube a unos 80 €. Además, el plazo de 7 a 30 días para colocarlo y la imposibilidad de cobrar por Paysafecard recortan el rendimiento real si el jugador no lo prepara.
Sumadas las cifras del freebet, la ecuación cambia según qué busque el apostante. El cupón resuelve una cosa concreta: entrar en una casa DGOJ sin exponer cuenta bancaria ni datos de tarjeta, con un tope duro de 100 € por PIN y un mínimo de 5 € en la mayoría de los diez operadores del listado. Ese anonimato de entrada es real. La salida no.
Cobrar exige un segundo método verificado —PayPal, Bizum, tarjeta o transferencia—, y el KYC del operador lo pide igualmente para pagar. Ahí se cae la mitad del argumento del jugador que llegó buscando discreción total: el nombre, el DNI y una cuenta a nombre del titular acaban en el sistema, sólo que con unos días de retraso. Paysafecard oculta el depósito, no la retirada.
Tampoco es cero el coste explícito. Un cupón olvidado pierde 3 € al mes desde el segundo mes de inactividad y 5 € al mes desde el decimotercero, alrededor de 33 € al año sobre saldos residuales que nadie recuerda haber dejado ahí. PayPal, Bizum y la tarjeta no aplican esa erosión. Súmese el margen de la casa: 4–5 % en el 1×2 de LaLiga en Bet365 y Bwin frente al 6–8 % de Sportium, Codere, Luckia e Interwetten, es decir 2–3 € por vuelta sobre 100 € girados. Sobre una jornada con seis o siete apuestas, el operador de segunda fila devuelve entre 12 € y 20 € menos al año que el de margen ajustado, con el mismo cupón en la puerta.
El freebet completa el cuadro. 100 € nominales rinden 50 € de valor esperado a cuota mínima 1,50 sin reembolso del importe, y unos 80 € a cuota media 1,80. Entre lo que anuncia el banner y lo que llega al saldo hay una brecha que en el peor caso alcanza el 50 %, y el plazo de 7 a 30 días para colocarlo obliga a jugar cuando toca, no cuando la cuota conviene.
Queda una capa que casi ningún banner menciona: el tope de 100 € por cupón, cruzado con el Real Decreto 176/2023. Para acercarse a los umbrales de juego intensivo —601 € semanales en adultos, 201 € semanales entre 18 y 25 años— hacen falta seis o más cupones a la semana, comprados uno a uno en estanco o gasolinera. Es un cortafuegos práctico frente al gasto acumulado, y actúa donde Bizum o la tarjeta no actúan. Para un perfil que busque autocontrol material, no declarativo, esa fricción vale dinero.
Hecha la cuenta, Paysafecard sirve a un perfil estrecho: el apostante que deposita cantidades pequeñas y regulares, quema el cupón entero en pocos días, elige una casa de margen bajo y no cuenta el bono como parte del retorno. Fuera de ese perfil, el sobrecoste combinado —comisión de mantenimiento sobre el residuo, peor cuota si el operador es de segunda fila, freebet que rinde la mitad de lo anunciado— se come la ventaja del anonimato de entrada. La decisión es aritmética, no de marca.
—
El juego puede generar adicción. Solo para mayores de 18 años. Todos los operadores con licencia DGOJ están sujetos al Registro General de Interdicciones de Acceso al Juego (RGIAJ) y a los límites centralizados de depósito del RD 176/2023. Información sobre juego responsable y autoexclusión está disponible en el portal público de la DGOJ (ordenacionjuego.es).
Creado por la redacción de «Apuestas de mlb».
Nueve operadores DGOJ aceptan Google Pay como depósito en España; ninguno lo devuelve: retiradas por…
Siete operadores DGOJ aceptan MuchBetter en España: Sportium, bwin, Codere, Betway, 888sport, Paf y VERSUS;…
Ningún operador DGOJ acepta Bitcoin; la oferta es offshore y su ventaja de cuota suele…