Available in US
Nueve operadores con licencia DGOJ admiten hoy Casas de Apuestas con Apple Pay como método de depósito instantáneo y sin comisión: bet365, Bwin, Betfair, Sportium, Luckia, 888sport, LeoVegas, MARCAapuestas y Paf. Ninguno lo acepta como vía de retirada. La comodidad se agota en el ingreso, y el dinero de vuelta sigue el camino lento de siempre: SEPA o tarjeta.
Ese matiz cambia la lectura del método. Apple Pay resuelve la fricción del alta desde el iPhone, con biometría y sin teclear el número de la tarjeta, pero no toca las dos variables que deciden la rentabilidad del apostante: el margen que la casa incorpora a cada cuota y las condiciones del bono de bienvenida. Un depósito más rápido no compensa un overround del 1×2 de LaLiga por encima del que ofrece el Exchange de Betfair, ni un rollover que deja el nominal del bono en una fracción de lo prometido. El argumento comercial de la velocidad se sostiene solo en la mitad del ciclo.
Nueve operadores con licencia DGOJ aceptan Apple Pay como forma de ingreso instantáneo en apuestas, y la lista cubre a los grandes del mercado español: bet365, Bwin, Betfair, Sportium, Luckia, 888sport, LeoVegas, MARCAapuestas y Paf. Hasta ahí llega el atractivo real del método. Todo lo demás —la cuota, el margen del operador, el tiempo real que tarda el dinero en volver a la cuenta— sigue funcionando exactamente igual que con una tarjeta o una transferencia. Conviene entender qué mueve Apple Pay en el cajero y qué queda intacto por debajo, porque el eslogan de «pago rápido» se refiere solo a la mitad del recorrido del dinero.
En la práctica, Apple Pay no es un monedero con saldo propio: es un intermediario que tokeniza la tarjeta guardada en el Wallet del iPhone y la presenta al comercio como un pago autorizado por Face ID o Touch ID. La casa de apuestas ve una operación de tarjeta —Visa o Mastercard, según lo que haya vinculado el usuario— con un número virtual que no expone el PAN real. Para el apostante eso significa dos cosas concretas: el dato de la tarjeta no viaja al operador y la confirmación biométrica sustituye al CVV y al 3-D Secure.
El ingreso se acredita en segundos. No hay que instalar nada aparte del Wallet que ya trae iOS ni registrar la cuenta en un tercero como PayPal o Skrill; basta con tener una tarjeta española compatible dada de alta en el iPhone y elegir Apple Pay en la pantalla de depósito del operador. Ninguna de las nueve casas cobra comisión por este canal, algo que suele figurar en la ficha de métodos de pago. La fricción baja, sí. El precio del producto —la cuota que aparece en pantalla— no se mueve ni un decimal.
Los nueve operadores licenciados que soportan Apple Pay como depósito son los que abren esta sección, y no hay que ampliar mentalmente la lista con nombres «internacionales» sin licencia: si un sitio ofrece Apple Pay pero no figura en el registro de la Dirección General de Ordenación del Juego, el ingreso puede ser instantáneo, pero el jugador queda fuera del paraguas regulatorio español, sin autoexclusión, sin límites obligatorios y sin reclamación posible ante un impago.
Aquí aparece la asimetría que desmonta buena parte del argumento comercial. Prácticamente ninguna de estas casas DGOJ admite Apple Pay como método de retirada, y la razón no es técnica sino de conformidad bancaria: el KYC obliga al operador a devolver los fondos a un instrumento a nombre del titular verificado —cuenta SEPA o la tarjeta con la que se ingresó—, y el token de Apple Pay no siempre encaja como destino trazable para el banco emisor. El dinero entra por iPhone y sale por transferencia. Con eso, la promesa de «velocidad» solo cubre la ida: la vuelta se rige por los plazos habituales de cada casa, que dependen del volumen y del estado de verificación del jugador, no del método por el que llegó el depósito.
Hay una tercera pieza que rara vez se explica y que afecta a depósitos altos. Los bancos españoles fijan límites diarios, semanales y mensuales a los pagos contactless y online con Apple Pay, y esos topes se aplican al ingreso en el cajero de la casa como a cualquier otra compra. El apostante que quiere mover cifras grandes en una sola sesión choca antes con la política de su emisor que con la del operador, y ese techo no lo resuelve iOS: se sube desde la app del banco o se reparte el ingreso en varias operaciones. Un método presentado como «sin fricción» acaba siendo, para determinados perfiles, precisamente el más limitado.
No. En las casas DGOJ, Apple Pay funciona solo como depósito. La retirada se dirige a la cuenta SEPA o a la tarjeta con la que se ingresó, porque el KYC obliga a devolver los fondos a un instrumento a nombre del titular verificado. Los tiempos de cobro son los estándar del operador, no los del pago instantáneo.
No hace falta ninguna app adicional. Apple Pay viene integrado en iOS mediante el Wallet, así que basta con tener una tarjeta compatible dada de alta en el iPhone y seleccionar Apple Pay en la pantalla de depósito del operador. La autenticación se resuelve con Face ID o Touch ID, sin software del banco ni de terceros.
Esa fluidez del depósito es real, pero no altera el precio de lo que viene después. Apple Pay en apuestas deportivas cambia el gesto de ingresar, no el margen que el operador aplica a cada 1×2 de LaLiga. Un depósito instantáneo con Face ID desemboca en el mismo mercado, con la misma cuota, que se abriría tras una transferencia SEPA de tres días. La velocidad se nota en el saldo. En la ficha, no.
En la pantalla del partido el método de pago ya ha desaparecido: quedan cuotas. Ahí es donde se decide lo que el apostante gana o deja por el camino. Toda casa DGOJ construye su 1×2 sumando probabilidades implícitas que superan el 100 %, y la diferencia entre esa suma y el 100 % es el margen —también llamado overround— que el operador cobra en cada apuesta, con Apple Pay o con cualquier otro método.
Para verlo con números conviene mirar un 1×2 representativo de LaLiga y comparar cuatro casas de contrapartida con el Exchange de Betfair, que funciona como mercado entre apostantes con comisión sobre las ganancias en vez de margen incrustado en la cuota. La inversa de cada cuota es la probabilidad implícita; su suma revela cuánto se paga de más por participar.
| Operador | 1 | X | 2 | Suma inversas | Diferencia vs Exchange |
|---|---|---|---|---|---|
| Betfair Exchange | 0,515 | 0,288 | 0,226 | 1,029 | — |
| bet365 | 0,524 | 0,293 | 0,231 | 1,048 | 1,9 pp |
| Bwin | 0,529 | 0,296 | 0,233 | 1,058 | 2,9 pp |
| Sportium | 0,533 | 0,298 | 0,235 | 1,066 | 3,7 pp |
| Luckia | 0,536 | 0,300 | 0,236 | 1,072 | 4,3 pp |
La lectura es directa: bet365 se acerca más al precio limpio del Exchange y Luckia se aleja casi cuatro puntos porcentuales. La distancia parece pequeña, pero se paga en cada apuesta, no una sola vez. Trasladar ese porcentaje al año es lo que revela el coste real del método de contrapartida frente al mercado entre apostantes.
Se toman las tres cuotas del 1×2 y se calculan sus inversas: 1 dividido por cada cuota da la probabilidad implícita que el operador asigna a cada resultado.
Se suman las tres inversas. Si el resultado es 1,05, el mercado carga un margen del 5 % sobre el 100 % teórico; si es 1,07, el margen sube al 7 %.
Se compara con el Exchange, cuya suma ronda 1,015–1,030 porque la comisión se aplica aparte sobre las ganancias. La diferencia entre ambas sumas, entre 2 y 4 puntos porcentuales según el operador, es el sobreprecio del método de contrapartida.
Se traslada ese porcentaje al volumen apostado. Con 100 apuestas mensuales de 20 €, el gasto anual esperado por el margen adicional frente al Exchange se sitúa entre 80 € y 120 €, dependiendo del operador y de la mezcla de mercados jugados.
En vivo el margen se ensancha aún más. Los mercados abiertos con el partido en juego suelen añadir 1 o 2 puntos porcentuales adicionales, porque el operador se cubre frente a información que cambia por minutos. Apple Pay tampoco ayuda ahí: recargar el saldo durante el descanso con Face ID es rápido, pero la cuota que aparece en el móvil incorpora ese margen ampliado igual que si el ingreso hubiera llegado por SEPA la víspera.
La ausencia de fricción del ingreso conserva su peso pese al margen que lo sigue. Un depósito por Apple Pay se resuelve en segundos, sin teclear el número de tarjeta ni esperar el SMS del banco, y llega al saldo antes de que arranque el partido. Para un mercado en directo esa diferencia entre estar dentro o fuera del cajero sí importa, no por el precio, sino por la ventana temporal en la que la cuota sigue disponible.
Lo que Apple Pay no arregla es el retorno. Ninguno de los nueve operadores DGOJ admite retirar hacia Apple Pay, así que las ganancias vuelven por transferencia SEPA o por tarjeta, con los plazos habituales de 24–72 h de revisión más el tiempo bancario posterior. Al apostante que valore el método por su rapidez conviene recordarle que las dos mitades del ciclo son asimétricas: entrada casi inmediata, salida la de siempre.
Los dos ingresan al instante y sin comisión, pero por infraestructuras distintas: Apple Pay pasa por la tarjeta tokenizada en el Wallet del iPhone, mientras que Bizum mueve dinero entre cuentas bancarias mediante el número de móvil. La retirada por Bizum existe en varias casas DGOJ; por Apple Pay, en ninguna.
Sí. El depósito con Apple Pay funciona con el partido en curso y el saldo llega en segundos, a tiempo para colocar la apuesta antes de que la cuota se recalibre. La cuota del directo incorpora un margen mayor que la del prepartido: el método acelera el ingreso, no mejora el precio.
Para elegir la mejor casa de apuestas Apple Pay conviene mirar dos capas a la vez: la comercial que ve el apostante (bono, depósito mínimo, velocidad de pago) y la de propiedad, que suele quedar oculta. Nueve operadores DGOJ aceptan hoy el método como ingreso, pero detrás de esos nueve logos hay menos empresas de las que aparenta el escaparate.
Entain controla Bwin y comparte al 50 % con Cirsa el capital de Sportium. Flutter tiene Betfair, Evoke se quedó 888sport tras absorber la retail de William Hill, MGM Resorts es dueño de LeoVegas y Kindred (ahora en manos de Française des Jeux) licencia la marca comercial MARCAapuestas a Unidad Editorial. Fuera de esos cinco grupos internacionales quedan tres operadores independientes: bet365, propiedad familiar británica; Luckia, capital 100 % gallego; y Paf, empresa pública del Gobierno de Åland. Las cuotas de LaLiga se coordinan dentro de cada grupo, así que abrir cuenta en Bwin y en Sportium a la vez rara vez amplía la horquilla que ve el apostante.
La tabla siguiente ordena las nueve marcas por lo que ofrecen de entrada: cuánto exige el primer ingreso por Apple Pay, cuánto tarda el dinero en salir por otras vías —porque salir por Apple Pay no lo permite ninguna—, qué queda del bono nominal y qué diferencia real aporta cada casa.
| Operador | Depósito mín. Apple Pay | Velocidad de retirada | Bono de bienvenida | Rasgo distintivo |
|---|---|---|---|---|
| bet365 | 5 € | eWallets mismo día, transferencia 1–3 días | 100 € en créditos, cuota mín. 1,20 | Profundidad de mercados y hándicap asiático |
| Bwin | 10 € | PayPal y Bizum en horas, tarjeta 1–2 días | 200 € en apuesta segura, rollover x4, cuota mín. 1,80 | App móvil pulida, activa desde 1997 |
| Betfair | 10 € | eWallets y Bizum en horas, transferencia hasta 5 días | 30 € en freebets, cuota mín. 2,00 | Única casa con licencia de apuestas cruzadas (Exchange) |
| Sportium | 10 € | Bizum en horas, tarjeta 1–2 días, transferencia hasta 5 días | 100 €, rollover x6, cuota mín. 1,50 | Red de más de 200 tiendas físicas |
| Luckia | 1 € (10 € para bono) | Bizum mismo día, tarjeta 1–2 días, transferencia hasta 3 días | Freebet hasta 100 € y 50 tiradas, cuota mín. 1,70 | Capital español y salones presenciales |
| 888sport | 10 € | eWallets en horas, Bizum mismo día, tarjeta 1–3 días | 100 € en freebets y 10 € al registro, rollover x6, cuota mín. 1,50 | Flujo iOS limpio, mecánica de reembolsos ordenada |
| LeoVegas | 10 € | eWallets en horas, Bizum mismo día, tarjeta 1–2 días | 200 € en dinero real, rollover x8, cuota mín. 1,80 | Enfoque «mobile-first» con respaldo de MGM |
| MARCAapuestas | 10 € | Bizum y eWallets en horas, transferencia 2–5 días | Primera apuesta reembolsable hasta 100 €, cuota mín. 1,80 | Integración editorial con el diario Marca |
| Paf | 10 € | eWallets y Bizum mismo día, tarjeta 1–3 días, SEPA 2–5 días | 20 € en freebet, cuota mín. 1,50, sin rollover clásico | Capital público y límites de gasto proactivos |
El orden no pretende ser un podio deportivo: responde a lo que cada casa deja en la mano del apostante entre precio de cuota, coste efectivo del bono y flexibilidad de pago. Las diferencias grandes no están en el método —Apple Pay funciona igual en las nueve— sino en el margen y en la letra pequeña del bono, que se detallan casa por casa.
Hillside (Spain) Leisure PLC opera bet365 con licencia DGOJ desde 2014, sede en Ceuta y matriz en Stoke-on-Trent. El grupo mantiene capital familiar británico, sin cotización bursátil, y esa independencia se traduce en el margen más ajustado del mercado regulado: en torno al 5–6 % en el 1×2 de LaLiga y Premier. El depósito por Apple Pay arranca en 5 €, la cifra más baja de las nueve marcas.
Para el apostante que compara precios en LaLiga, la respuesta es breve. Es la referencia. La contrapartida está publicada en la letra pequeña de siempre: reducción agresiva de límites a cuentas ganadoras recurrentes, streaming sin partidos de LaLiga por el conflicto con Movistar y DAZN, y el bono deportivo de 100 € en créditos que no se ve al registrarse porque el Real Decreto 958/2020 obliga a esperar 30 días de cuenta verificada.
Electraworks (Spain) PLC, filial de Entain, opera Bwin en España desde 2012 con la veteranía de una marca fundada en Austria en 1997. La app para iPhone figura entre las más pulidas del segmento y el pago con Apple Pay se resuelve en un toque, con ingreso mínimo de 10 €. El grupo británico posee además la mitad de Sportium junto a Cirsa, un dato que conviene tener presente al comparar cuotas.
El bono de hasta 200 € en apuesta segura se cobra tras rollover x4 con cuota mínima 1,80, exige código promocional y verificación de identidad completa. Ahí aparece la incomodidad estructural: las cuotas de LaLiga y de varias ligas europeas se alinean con las de Sportium, de modo que abrir cuenta en las dos marcas del grupo no amplía la horquilla real que percibe el apostante.
Betfair International Spain, S.A., filial de Flutter Entertainment, opera con dos licencias DGOJ: la general y una singular de Apuestas Deportivas Cruzadas que ninguna otra casa tiene en España. Esa singular es el Exchange, la única vía legal en el país para apostar en contra (lay) y para fijar cuotas propias frente a otros usuarios. Apple Pay se acepta desde 10 € y, como en el resto del ranking, únicamente como entrada.
La comisión del 2 % sobre ganancias netas del Exchange sale, en LaLiga, más barata que el 6–8 % de margen del Sportsbook a poco que el apostante haga volumen. La pega es la liquidez: Betfair.es está separada regulatoriamente del pool internacional, así que en ligas menores los spreads se ensanchan y la interfaz, densa, exige curva de aprendizaje antes de rentar.
Sportium Apuestas Digital, S.A. es la joint venture al 50 % entre Cirsa y Entain, con licencia DGOJ desde 2008 y sede en Madrid. Su diferencia real no está en el cajero online sino en la calle: más de 200 tiendas físicas repartidas por España donde se ingresa, se retira y se valida el ticket en efectivo mediante Sportium UNO. Apple Pay funciona en la app desde 10 €.
El bono llega a 100 € con rollover x6 y cuota mínima 1,50, uno de los más exigentes del ranking. Las cuotas de LaLiga se mueven en el 7–9 % de margen, por debajo de bet365 y Bwin, y la integración entre la app y las tiendas todavía no está tan fina como promete el escaparate presencial. Para quien no vaya a pisar un local, la ventaja característica se evapora.
Grupo gallego con sede en A Coruña, Luckia opera desde 1976 en presencial y desde 2012 online, siempre bajo capital 100 % español de la familia Ameneiro. El depósito general arranca en 1 €, aunque para activar el bono se recomiendan 10 € por Apple Pay. La red de más de 100 salones permite retirar el mismo día en ventanilla, algo que las casas puramente digitales no ofrecen.
Es una opción cómoda para el apostante del norte peninsular que valora oficina física a mano. El precio a pagar tiene tres capas: catálogo internacional más corto que el de bet365 o Bwin, app que se actualiza a un ritmo notablemente más lento, y margen en ligas menores del 9–11 %, que erosiona el rendimiento a poco que uno se salga de LaLiga.
888 Spain PLC pertenece a Evoke plc, el grupo nacido tras la fusión de 888 Holdings con la retail de William Hill. La casa aporta 100 € en freebets al primer depósito más 10 € por registro tras verificación de identidad, con rollover x6 y cuota mínima 1,50. Apple Pay entra desde 10 € y el flujo en iPhone se resuelve limpio, sin pantallas intermedias.
El problema es de grupo. Evoke opera también William Hill en España, y la coordinación de precios entre marcas hermanas reduce la diversidad real de cuotas para quien abre cuenta en ambas buscando margen adicional. El bono, dividido en freebets pequeñas con cuota mínima obligatoria, deja bastante menos que el nominal cuando se calcula el valor esperado neto.
LeoVegas Spain PLC pertenece al grupo sueco LeoVegas, filial de MGM Resorts International como pieza europea de BetMGM. Opera con licencia DGOJ desde 2018 bajo un enfoque «mobile-first» que se nota en el pago con Apple Pay: dos toques y el saldo está dentro. El bono de bienvenida entrega hasta 200 € en dinero real, no en freebets, una diferencia relevante frente al resto del ranking.
La contrapartida es dura. El rollover x8 con cuota mínima 1,80 es de los más altos del regulado español, y el catálogo de ligas menores queda por detrás de bet365 y Bwin. Para el apostante ocasional que prioriza un flujo iOS impecable y un bono cobrable en efectivo, encaja; para quien persigue mercados profundos o líneas asiáticas, no.
La marca es de Unidad Editorial (grupo Marca), pero el operador real es Kindred Group, ahora bajo Française des Jeux, sobre plataforma tecnológica Kambi. La licencia DGOJ funciona desde 2013 y la integración editorial con el diario deportivo líder actúa como gancho: previa, crónica y cajero conviven en la misma app, con Apple Pay desde 10 € y retirada por Bizum o eWallets en horas.
El seguidor de LaLiga que quiere leer y apostar en el mismo entorno gana comodidad de un solo entorno. Pierde en catálogo internacional, más corto que el de bet365, y en precio: un 7–8 % de margen en LaLiga sin destacar por cuota. Suele sorprender al usuario descubrir que la titularidad no es española sino sueco-francesa.
Paf España PLC es el brazo español de Paf Consulting Abp, empresa pública propiedad del Gobierno de las Islas Åland (Finlandia) desde 1966, con licencia DGOJ desde 2016. Es el único operador del regulado español con capital 100 % público, y esa peculiaridad se traduce en una política de juego responsable proactiva: antes de la primera apuesta, la casa pide fijar tope diario y semanal de gasto. Apple Pay se acepta desde 10 €.
Para quien prioriza control sobre volumen, es la opción más honesta del ranking. El coste es doble: el bono se limita a 20 € en freebet, la cifra más baja del grupo (aunque sin rollover clásico), y el catálogo deportivo queda por detrás de las casas grandes, con fuerza real solo en hockey hielo escandinavo y ligas nórdicas. El tope proactivo, además, puede resultar incómodo para perfiles de importe alto.
El apostante que abre la ficha de LaLiga en el iPhone y paga con Apple Pay en MARCAapuestas gana lo mismo que en cualquier casa DGOJ: un depósito acreditado en segundos, sin teclear el número de la tarjeta ni buscar el código de seguridad, con Face ID o Touch ID como única barrera. El resto queda igual. El precio de la apuesta que hará a continuación no se mueve porque el dinero haya entrado por Wallet.
Detrás de la marca opera Kindred a través de la plataforma Kambi, el mismo motor de cuotas que sirve a otras casas del grupo en Europa. Eso tiene una consecuencia directa para el aficionado a LaLiga: la cuota del 1×2 de un Real Madrid–Barcelona no se fabrica en la redacción, se toma del libro común de Kambi. Elegir MARCAapuestas por afinidad editorial es legítimo. Esperar por esa afinidad un precio distinto al del resto de casas que se apoyan en el mismo proveedor, no.
Ahí aparece el coste real de la comodidad. Apple Pay resuelve el ingreso, pero no la retirada —la salida vuelve a SEPA o a la tarjeta, con los plazos habituales de cada canal— y tampoco corrige un margen que, como en toda casa DGOJ, se aleja de las cuotas de Betfair Exchange. El lector que combina lealtad a la marca con importes altos paga dos veces por su elección: una en el diferencial de cuota frente al mercado más ajustado y otra en la espera de cobrar. Ninguna de las dos la arregla el Wallet.
Para depositar, sí: el método aparece en el cajero como opción instantánea desde iPhone o iPad, con acreditación en segundos y sin comisión. Para retirar, no. La salida del dinero se tramita por transferencia SEPA o devolución a la tarjeta del jugador, con los tiempos habituales del canal elegido.
El grueso del volumen que mueven las apuestas fútbol Apple Pay se concentra en LaLiga, la Champions y las grandes ligas europeas. El método encaja bien con el ritmo del aficionado que abre la app diez minutos antes del pitido inicial, comprueba el saldo y necesita recargar sin salir del móvil. La biometría del iPhone sustituye al PIN, al código SMS y a la reintroducción del número de tarjeta. Nada de eso, sin embargo, altera el precio del pronóstico: la cuota que ve el usuario es la misma que verá quien deposite por transferencia o por Bizum.
En fútbol el catálogo de mercados es prácticamente idéntico entre los nueve operadores DGOJ que aceptan el método. Resultado 1×2, hándicap asiático, más y menos de 2,5 goles, ambos marcan, córners, tarjetas, goleador y creador de apuestas del estilo bet builder. La diferencia real está en el margen que cada casa aplica al 1×2, un dato que el usuario puede comprobar sumando las inversas de las tres cuotas antes de confirmar el boleto. Apple Pay reduce la fricción del depósito a dos segundos, y ese es su valor concreto en directo, cuando la cuota del descuento cambia cada minuto y una recarga por transferencia llegaría con el gol ya encajado.
Para el apostante habitual de LaLiga, la lectura es sencilla. El método sirve para llegar a tiempo al mercado, no para conseguir un mercado mejor. Quien elige casa por el canal de pago está optimizando el minuto uno del proceso y descuidando la parte donde se pierde o se gana dinero de verdad: la cuota, el margen y las condiciones de retirada.
Las páginas de apuestas CS2 Apple Pay son las mismas que las de fútbol. Ningún operador con licencia DGOJ segmenta el cajero por deporte: si Apple Pay está disponible para depositar, lo está para cualquier mercado que la casa ofrezca, incluido el catálogo de esports. bet365, Bwin, Betfair, 888sport y LeoVegas cubren CS2, League of Legends, Dota 2 y los grandes torneos de Valve y Riot con mercados de mapa, ronda y hándicap. Sportium, Luckia, MARCAapuestas y Paf mantienen presencia en esports con una oferta más recortada, centrada en los eventos majors.
El apostante de esports gana algo específico con Apple Pay: los partidos de CS2 se juegan a horas raras, muchas veces de madrugada en zona horaria peninsular, y depositar con Face ID desde la cama es literalmente lo único que funciona a las tres de la mañana sin fricción bancaria. La retirada, otra vez, no. Ese depósito nocturno se cobra por SEPA a los uno o tres días hábiles.
Fuera del deporte, los juegos de apuestas con Apple Pay abarcan lo que cada casa tenga bajo su licencia singular: casino en aquellos operadores con dominio de juego .es autorizado, ruleta y blackjack en vivo, tragaperras y, en el caso de Betfair, el Exchange como mercado de contrapartida entre usuarios. Tenis, baloncesto, Fórmula 1, MotoGP y NFL comparten cajero con el fútbol sin distinción. Paf conserva su perfil más orientado a juego responsable con límites de pérdida obligatorios, y ese detalle pesa más en la decisión que el hecho de aceptar o no un método concreto de depósito.
Conviene recordar el marco. Apple Pay es un canal de entrada, cómodo y rápido, aplicable a todo lo que el operador tenga en catálogo. No añade mercados, no cambia cuotas y no acelera pagos. Lo que decide la rentabilidad del apostante es el operador, no el botón del cajero.
Sí. Los nueve operadores con licencia DGOJ que aceptan Apple Pay lo aplican a todo su catálogo, esports incluidos. bet365, Bwin, Betfair, 888sport y LeoVegas ofrecen la cobertura más amplia de CS2, League of Legends y Dota 2; Sportium, Luckia, MARCAapuestas y Paf mantienen una selección menor centrada en los torneos principales.
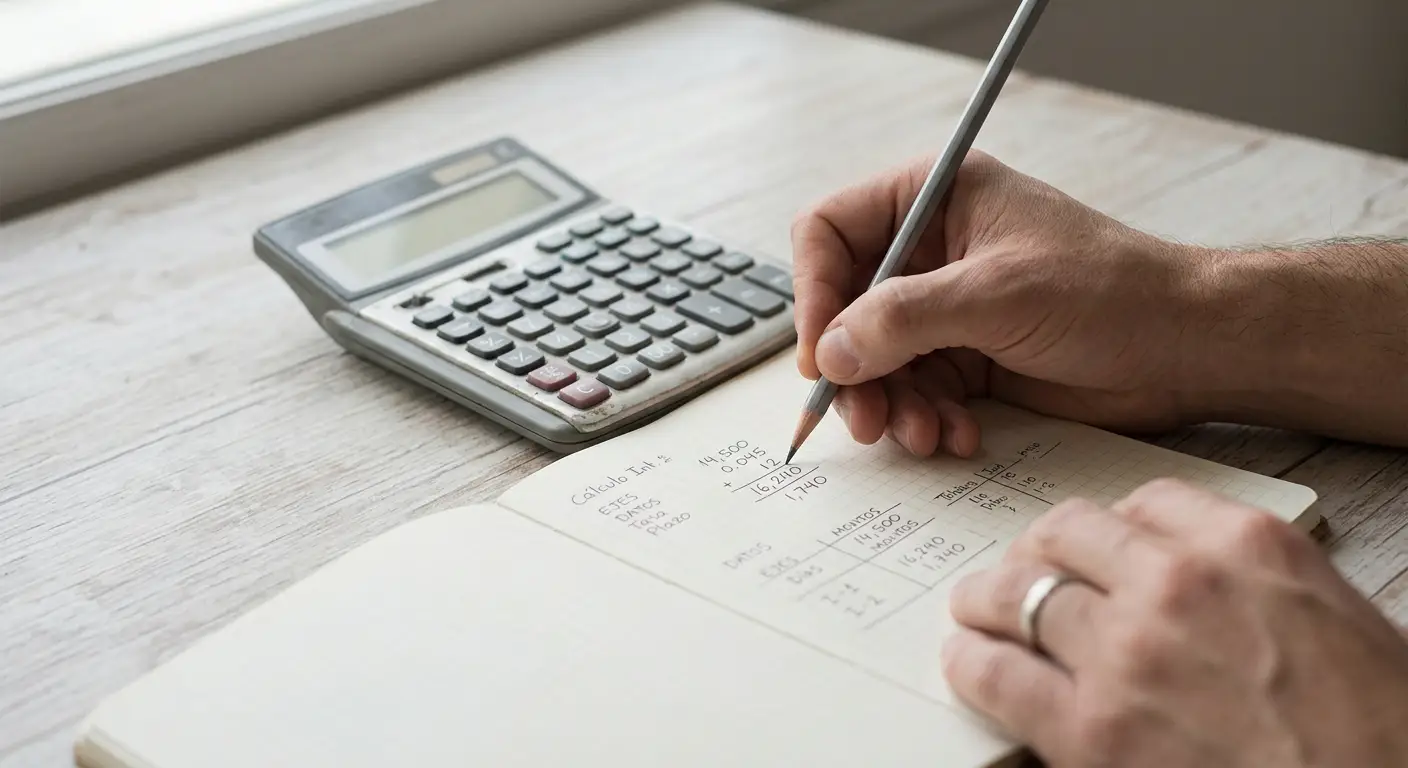
Con el cajero resuelto, llega la pregunta que decide muchas altas: ¿qué queda del bono anunciado cuando el primer depósito entra por Apple Pay? La búsqueda de «apple pay gratis apuestas» promete un atajo que no existe, porque el método de pago no altera las condiciones de la promoción. La casa arma el reclamo con un nominal vistoso, y las letras pequeñas se comen ese nominal antes de la primera retirada.
El patrón se repite entre operadores DGOJ: un bono de 100 € atado a un rollover de 6x sobre cuota mínima 1,50. Traducido, el apostante debe mover 600 € en jugadas que paguen 1,50 o más antes de convertir un euro del bono en saldo retirable. Cada una de esas jugadas atraviesa el margen de la casa, y el margen se cobra en cada vuelta, no una sola vez sobre el nominal.
El valor esperado neto se aproxima con la fórmula EV ≈ nominal × (1 − margen)^rollover. Con un margen del 6 % —cifra habitual del 1×2 de LaLiga entre las casas reguladas— y seis pasadas de importe apostado, el factor (1 − 0,06)^6 ronda el 0,69, así que un bono de 100 € vale unos 69 € netos si el apostante encadena cuotas al nivel mínimo y no se desvía. Ese es el escenario más benigno.
En cuanto sube la exigencia, el EV cae rápido. Con margen del 8 % en mercados menos líquidos, el mismo bono queda en 61 € netos; con rollover 10x y cuota mínima 1,80 sobre mercados del 7 %, el nominal sobrevive apenas al 30–35 %. La aritmética no perdona. El intervalo realista de un bono publicitado como «100 € gratis» aterriza entre 25 € y 35 € netos, es decir, entre un cuarto y un tercio del reclamo.
Bono nominal ofrecido: 100 €. Rollover exigido: 6x. Cuota mínima admitida: 1,50. El apostante deberá completar 600 € de importe apostado en jugadas que cumplan esa cuota antes de que el saldo bonificado pase a saldo retirable.
Se fija el margen de referencia. En el 1×2 de LaLiga entre operadores DGOJ, el margen ronda el 6 %. Ese porcentaje es lo que la casa retiene en cada vuelta del importe apostado, no una comisión única aplicada al bono.
Se aplica EV ≈ nominal × (1 − margen)^rollover. Con nominal 100 €, margen 0,06 y exponente 6, el cálculo queda en 100 × 0,94^6 = 100 × 0,6899 ≈ 69 €. Esa es la cifra que el apostante espera conservar jugando siempre en el umbral mínimo sin errores añadidos.
Se ajusta al comportamiento real. Cuotas mínimas altas empujan hacia mercados con margen mayor, y cualquier combinada obligatoria o mercado exótico recorta más el resultado. El intervalo realista termina entre 25 € y 35 € netos por cada 100 € de bono anunciado.
El otro reclamo frecuente es el «desde 5 €», presentado como puerta baja para probar la casa desde el iPhone. Bastan 5 € para abrir el cajero, pero no para desbloquear el bono ni para amortizar el tiempo del alta y la verificación de identidad. La mayoría de las promociones fija un depósito cualificador que supera con holgura ese umbral, y quien ingrese el mínimo activa la cuenta pero se queda fuera de la mecánica del bono de bienvenida.
Ese depósito bajo tiene, pese a todo, un uso legítimo. Quien ingresa 5 € por Apple Pay accede al catálogo con exactamente la misma cuota que quien deposita 500 €, así que el importe pequeño sirve para comprobar la interfaz, la velocidad del cajero y la cobertura de mercados antes de comprometer una cantidad mayor. Confundir ese ensayo con una vía hacia apuestas «gratis» lleva directamente a chocar contra la letra pequeña en la primera retirada.
El método de pago no bloquea la promoción en los operadores DGOJ que aceptan Apple Pay, y el depósito califica como cualquier otro. La normativa española, en cambio, obliga a esperar 30 días con la cuenta verificada antes de reclamar el bono. El ingreso entra al instante; la elegibilidad, no. Ese desfase depende del regulador, no del cajero.
Ese desfase tiene nombre y letra pequeña. Un apple pay bookmaker operando en España es, antes que un cajero rápido, una casa supervisada por la Dirección General de Ordenación del Juego, y toda la cadena —verificación de identidad, límites, promociones, retiradas— pasa por ese filtro. El iPhone añade biometría al pago, no una vía paralela al marco regulador. Nueve marcas licenciadas comparten ese armazón, con bet365 y Paf entre ellas, y la biometría solo sustituye a la firma o al CVV en el momento del ingreso.
El Real Decreto 958/2020 y la sentencia del Tribunal Supremo de abril de 2024 dibujan el terreno en que se mueven las casas de apuestas con Apple Pay fiables. La publicidad y los bonos de bienvenida están permitidos, pero la promoción solo se activa cuando la cuenta lleva 30 días verificada. Un jugador que abre cuenta hoy y deposita 20 € por Apple Pay tiene el saldo disponible al instante; el bono nominal queda congelado hasta que se cumple ese mes. La instantaneidad del pago no acorta el plazo regulatorio.
Ese calendario cambia la lectura del reclamo comercial. Un «bono de 100 €» anunciado el día del alta no es un bono disponible el día del alta, y quien apueste durante ese mes lo hará con fondos propios y a la cuota que fije el operador. La biometría del iPhone tampoco sustituye al KYC: sirve para autorizar el cargo, no para acreditar la identidad ante la DGOJ, que exige documento oficial y comprobación bancaria por su cuenta.
En el lado del usuario, Apple Pay exige una tarjeta compatible dentro del Wallet: débito o crédito emitida por una entidad que participe en el servicio, tokenizada en el dispositivo y asociada a Face ID o Touch ID. La cuenta bancaria para apuestas no se conecta directamente al cajero de la casa; entra a través de la tarjeta que la representa en el Wallet, y es esa tarjeta la que figura en el extracto y en los controles antifraude del banco emisor.
Conviene revisar dos detalles antes del primer depósito. Primero, que la tarjeta admita comercios de la categoría 7995, que agrupa el juego regulado: algunos bancos la bloquean por defecto y hay que autorizarla desde la app. Segundo, que el titular de la tarjeta y el titular de la cuenta de juego coincidan, porque una discrepancia detiene la retirada aunque el ingreso haya pasado sin fricción. Nombres distintos, cuenta bloqueada. Ese control no depende del operador, sino del cumplimiento antiblanqueo al que la DGOJ obliga a toda casa licenciada.
Sí, siempre que la casa tenga licencia de la DGOJ y la tarjeta cargada en el Wallet esté a nombre del titular de la cuenta de juego. Las nueve marcas reguladas lo aceptan como método de depósito. Fuera del ámbito DGOJ el pago técnico funciona, pero la operación queda sin cobertura del regulador español.
Apple Pay resuelve un solo tramo del recorrido: el ingreso. Toca el iPhone, biometría, saldo disponible en segundos y sin comisión del operador. Ahí se agota. La retirada sigue viajando por SEPA o por la tarjeta original, con los plazos habituales de la banca española, y ninguna de las nueve casas con licencia DGOJ admite el reembolso hacia el Wallet. El argumento de «velocidad de pago» se sostiene a la entrada y se cae a la salida.
El precio real de apostar tampoco cambia por el método de depósito. La cuota la fija el operador, no el medio de pago, y la diferencia de margen entre el 1×2 de una casa de contrapartida y el Exchange de Betfair se traduce, con cien apuestas mensuales de 20 €, en 80 a 120 € anuales que se van en el margen antes incluso de acertar o fallar un pronóstico. Apple Pay no rebaja esa cifra ni un céntimo. Bizum, transferencia o tarjeta llevan al mismo mercado con la misma cuota.
Queda el bono. Un nominal de 100 € con rollover 6x y cuota mínima 1,50 no vale 100 €. Aplicando el margen del operador sobre cada vuelta del rollover, el valor esperado neto cae al 25–35 % del nominal, y en las casas con licencia DGOJ la promoción no se activa el día del alta: hay que esperar los 30 días de cuenta verificada que fija el marco vigente. El depósito instantáneo por iPhone convive con una bienvenida diferida.
También pesa quién hay detrás. Nueve marcas visibles, cuatro grupos reales cuando se mira la propiedad: Entain, Flutter, Evoke, MGM y Kindred concentran buena parte del cartel. Diversificar entre operadores del mismo grupo no diversifica nada. Y si aparece un sitio que promete Apple Pay más retirada al Wallet, cuotas mejores y bono inmediato, casi con seguridad opera fuera de la DGOJ, sin las protecciones que aquí se dan por descontadas: límites de depósito, autoexclusión por RGIAJ, verificación de identidad, resolución de reclamaciones ante el regulador español.
La lectura honesta es sencilla. Apple Pay es un buen cajero de entrada para quien ya tiene decidido dónde jugar y cuánto arriesgar. No es una razón para elegir casa, no acelera el cobro y no compensa un margen alto ni un bono con rollover pesado. La decisión útil se toma antes: cuota, margen, condiciones de la promoción, límite propio de gasto. El método de pago llega después, y con Apple Pay o sin él, el número que importa es el que aparece junto al mercado antes de confirmar la apuesta.
—
El juego puede generar adicción. Solo para mayores de 18 años. Todos los operadores con licencia DGOJ están sujetos al Registro General de Interdicciones de Acceso al Juego (RGIAJ) y a los límites centralizados de depósito del RD 176/2023. Información sobre juego responsable y autoexclusión está disponible en el portal público de la DGOJ (ordenacionjuego.es).
Creado por la redacción de «Apuestas de mlb».
Nueve operadores DGOJ aceptan Google Pay como depósito en España; ninguno lo devuelve: retiradas por…
Cinco casas DGOJ aceptan Trustly: Paf, Marathonbet, William Hill, Betway y LeoVegas Sport, con límites…
La DGOJ exige emitir la orden en 24 h, pero solo Bizum, HalCash y salón…